
- 22.09.2026
- 8 Min. Lesezeit
Verfasst von: E.Blog Team
Im öffentlichen Dienst können Beschäftigte neben dem monatlichen Tabellenentgelt weitere Entgeltbestandteile erhalten. Im Bereich des TVöD gehört dazu insbesondere die Jahressonderzahlung. Daneben können je nach Tätigkeit und Einsatzbereich auch Zulagen, Zuschläge oder leistungsbezogene Entgeltbestandteile vorgesehen sein.
Welche Zahlungen Beschäftigte im Einzelnen erhalten, richtet sich nach dem Tarifvertrag für den öffentlichen Dienst (TVöD) und den jeweils einschlägigen Regelungen für den betreffenden Bereich.
Der TVöD gilt insbesondere für folgende Bereiche:
- TVöD Bund: Er gilt für Tarifbeschäftigte des Bundes, etwa in Bundesministerien, Behörden und sonstigen Einrichtungen des Bundes.
- TVöD VKA: Er gilt für Tarifbeschäftigte bei kommunalen Arbeitgebern, zum Beispiel in Verwaltungen, kommunalen Betrieben sowie Einrichtungen von Städten, Gemeinden und Landkreisen.
- TVöD-Pflege: Dieser Bereich enthält besondere Regelungen für Beschäftigte im Pflege- und Gesundheitsbereich.
- TVöD SuE: Er betrifft Beschäftigte im Sozial- und Erziehungsdienst, beispielsweise in Kitas oder sozialen Einrichtungen.
Je nach Tarifbereich und persönlicher Eingruppierung können Unterschiede bei Höhe, Anspruch und Ausgestaltung einzelner Entgeltbestandteile bestehen.
Welche Zusatzvergütungen winken im öffentlichen Dienst?
Zusätzliche Zahlungen im öffentlichen Dienst sind rechtlich unterschiedlich einzuordnen. Zu unterscheiden ist insbesondere zwischen der Jahressonderzahlung und dem Leistungsentgelt nach TVöD. Welche zusätzlichen Entgeltbestandteile im Einzelfall möglich sind, hängt vom jeweiligen Tarifbereich – etwa TVöD Bund oder TVöD VKA – sowie vom konkreten Beschäftigungsverhältnis ab.
Jahressonderzahlung
Wenn im öffentlichen Dienst von einer Jahressonderzahlung die Rede ist, geht es nicht einfach um ein separates Urlaubs- und Weihnachtsgeld, sondern um eine tariflich geregelte Sonderzahlung, die in der Regel mit dem Tabellenentgelt für den Monat November ausgezahlt wird. Anspruch, Höhe und Berechnung richten sich nach dem jeweils einschlägigen Tarifbereich.
Maßgeblich ist grundsätzlich, dass am 1. Dezember ein Arbeitsverhältnis besteht. Die Auszahlung erfolgt regelmäßig mit dem Novemberentgelt. Ob und in welcher Höhe ein Anspruch besteht, hängt jedoch zusätzlich von den tariflichen Voraussetzungen und den in dem Kalenderjahr berücksichtigungsfähigen Monaten ab.
Beschäftigte in Elternzeit oder während längerer Zeiten ohne Entgeltanspruch sind nicht automatisch in voller Höhe berücksichtigt. Hier kommt es auf die tariflichen Regelungen zur Kürzung bzw. Zwölftelung an. Auch Zeiten der Arbeitsunfähigkeit sind differenziert zu betrachten.
Bemessungsgrundlage der Jahressonderzahlung
Für die Berechnung der Jahressonderzahlung ist grundsätzlich das durchschnittlich gezahlte monatliche Entgelt in den Monaten Juli, August und September maßgeblich. Dabei werden neben dem Tabellenentgelt auch bestimmte in Monatsbeträgen festgelegte Zulagen berücksichtigt.
Nicht jeder Entgeltbestandteil fließt jedoch automatisch in die Bemessungsgrundlage ein. Variable Zahlungen wie etwa Zeitzuschläge, Bereitschaftsdienstentgelte oder andere nicht in Monatsbeträgen festgelegte Bestandteile sind tariflich gesondert zu prüfen und werden nicht pauschal in jedem Fall berücksichtigt.
Wird ein Beschäftigungsverhältnis erst im Laufe des Kalenderjahres begonnen oder bestand in einzelnen Monaten kein Anspruch auf Entgelt oder Entgeltfortzahlung, greift regelmäßig die sogenannte Zwölftelungsregelung. Danach vermindert sich die Jahressonderzahlung grundsätzlich um ein Zwölftel für jeden Kalendermonat, in dem kein entsprechender Anspruch bestand.
Leistungsentgelt im TVöD
Neben der Jahressonderzahlung kennt der TVöD auch das Leistungsentgelt. Dabei handelt es sich nicht um eine allgemeine Sonderzahlung, sondern um einen leistungsorientierten Entgeltbestandteil. Ziel ist es, besondere Leistungen von Beschäftigten zusätzlich zu vergüten und Leistungsanreize zu setzen.
Im kommunalen Bereich ist dabei insbesondere das Leistungsentgelt nach § 18a TVöD-VKA von Bedeutung. Häufig wird in diesem Zusammenhang auch von leistungsorientierter Bezahlung (LOB) gesprochen. Je nach Ausgestaltung kommen dabei Leistungsprämien, Erfolgsprämien oder Leistungszulagen in Betracht.
Ein Anspruch auf Leistungsentgelt entsteht nicht automatisch für alle Beschäftigten in gleicher Höhe. Vielmehr setzt die Auszahlung voraus, dass die tariflichen und die vor Ort vereinbarten Regelungen eingehalten werden. Die konkrete Ausgestaltung erfolgt in der Praxis regelmäßig auf Grundlage von Dienst- oder Betriebsvereinbarungen unter Beteiligung des Personalrats.
Das Leistungsentgelt wird zusätzlich zum Tabellenentgelt gezahlt. Es gehört also nicht zum festen monatlichen Grundentgelt, sondern ist ein variabler Entgeltbestandteil.
Leistungsentgelt: Beispiele und Ausgestaltung
Das Leistungsentgelt im TVöD kann insbesondere in folgenden Formen ausgestaltet werden:
- Leistungsprämie: einmalige Zahlung auf Grundlage einer individuellen oder teambezogenen besonderen Leistung
- Erfolgsprämie: Zahlung bei Erreichen bestimmter Erfolgsziele
- Leistungszulage: in der Regel befristete, wiederkehrende zusätzliche Zahlung
Welche Kriterien für die Leistungsbewertung gelten, darf der Arbeitgeber nicht einseitig frei festlegen. Maßgeblich sind die tariflichen Vorgaben sowie die konkret vor Ort vereinbarten Regelungen. Dazu gehören insbesondere Fragen der Einführung, der Bewertungskriterien, der Dokumentation und der Verteilung des zur Verfügung stehenden Finanzvolumens.
Unzutreffend ist allerdings die Annahme, Beschäftigte könnten pauschal mit einem Ausschüttungsbetrag von 2 % bis 8 % der jährlichen Gesamtvergütung rechnen. Das Leistungsentgelt im TVöD ist tariflich nicht als individueller fester Prozentsatz der Jahresvergütung jedes einzelnen Beschäftigten ausgestaltet. Vielmehr wird ein tariflich bestimmtes Gesamtvolumen für leistungsorientierte Bezahlung bereitgestellt, dessen konkrete Verteilung von den geltenden Regelungen abhängt.
Weitere Zahlungen im öffentlichen Dienst: Inflationsausgleich und Corona-Sonderzahlungen
Neben der Jahressonderzahlung und dem Leistungsentgelt gab es in den vergangenen Jahren auch anlassbezogene Sonderzahlungen, etwa im Zusammenhang mit der Corona-Pandemie oder dem Inflationsausgleich. Solche Zahlungen beruhten jedoch nicht auf einem einheitlichen Grundmodell für den gesamten öffentlichen Dienst, sondern auf gesetzlichen, tariflichen oder arbeitgeberbezogenen Sonderregelungen.
Im Zuge der Corona-Pandemie konnten Beschäftigte in bestimmten Bereichen Sonderzahlungen erhalten. Gerade im Gesundheits- und Pflegebereich wurden hierfür teils besondere Regelungen geschaffen. Auch Inflationsausgleichszahlungen spielten zuletzt eine wichtige Rolle, um Beschäftigte angesichts gestiegener Lebenshaltungskosten zu entlasten.
Wichtig ist dabei: Solche Zahlungen sind nicht mit der regulären Jahressonderzahlung oder dem Leistungsentgelt nach TVöD gleichzusetzen. Zudem waren steuer- und abgabenrechtliche Begünstigungen jeweils an konkrete gesetzliche Voraussetzungen und Fristen gebunden.
Sachbezugskarten als Alternative zur klassischen Geldleistung
Kommunale Arbeitgeber stehen – ebenso wie private Unternehmen – vor der Herausforderung, Beschäftigte zu gewinnen, zu binden und langfristig zu motivieren. Gerade in Bereichen wie Gesundheit, Pflege und kommunalen Dienstleistungen spielt dabei neben der Vergütung auch die wahrgenommene Wertschätzung eine wichtige Rolle.
Zugleich stellt sich für Arbeitgeber und Beschäftigte die Frage, wie zusätzliche Leistungen möglichst effizient ausgestaltet werden können. Denn klassische Geldzahlungen führen regelmäßig dazu, dass ein Teil des Bruttobetrags durch Steuern und Sozialabgaben gemindert wird. Sachbezugsmodelle können hier – bei Einhaltung der steuerlichen Vorgaben – unter Umständen eine interessante Alternative darstellen.
Sachbezug nach § 18a TVöD-VKA
Für kommunale Arbeitgeber im Geltungsbereich des TVöD-VKA besteht auf tariflicher Grundlage die Möglichkeit, ein alternatives Entgeltanreiz-System einzuführen. Ausgangspunkt ist die Tarifeinigung vom 25. Oktober 2020, in deren Folge § 18a TVöD-VKA aufgenommen wurde.
Danach kann das für das Leistungsentgelt vorgesehene Volumen unter bestimmten Voraussetzungen nicht nur für klassische Leistungsprämien, Erfolgsprämien oder Leistungszulagen, sondern auch für alternative Anreizsysteme verwendet werden. Hierzu können – je nach konkreter Ausgestaltung und unter Beachtung der steuerrechtlichen Vorgaben – auch Sachbezüge gehören.
Entscheidend ist: Dieses System ist nicht zwingend an eine individuelle Leistungsbewertung jedes einzelnen Beschäftigten gebunden. Gerade darin liegt für viele kommunale Arbeitgeber der praktische Vorteil. Statt eines aufwendigen individuellen Leistungsprämiensystems kann eine kollektivere und administrativ einfachere Lösung geschaffen werden, sofern die tariflichen und mitbestimmungsrechtlichen Voraussetzungen erfüllt sind.
Die konkrete Einführung eines solchen Modells erfolgt jedoch nicht einseitig. Erforderlich ist regelmäßig eine Dienstvereinbarung unter Beteiligung des Personalrats. Darin werden unter anderem die Voraussetzungen, die Ausgestaltung, die Verteilung und die praktische Umsetzung des alternativen Entgeltanreiz-Systems geregelt.
Dienst- oder Betriebsvereinbarung zur Nutzung von Sachbezügen im öffentlichen Dienst
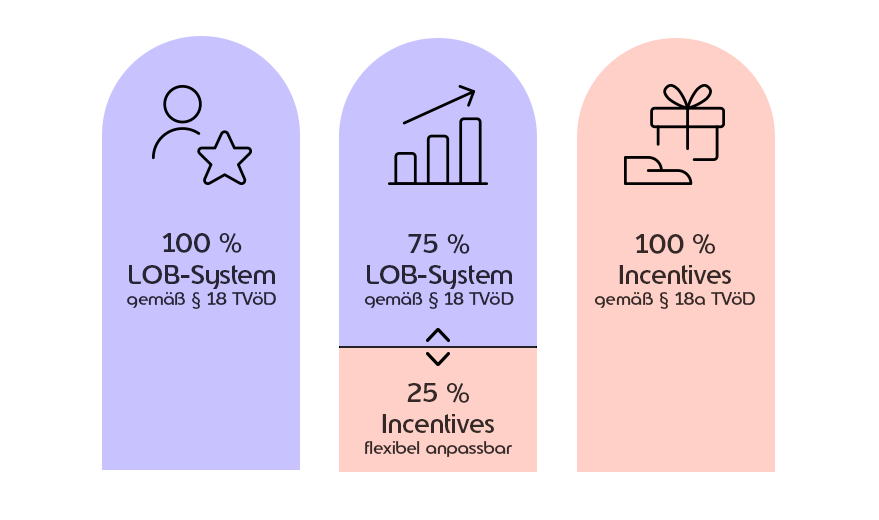
Voraussetzung für die Einführung eines alternativen Entgeltanreiz-Systems nach § 18a TVöD-VKA ist eine entsprechende Dienst- oder Betriebsvereinbarung. Darin muss geregelt werden, dass das für die leistungsorientierte Bezahlung (LOB) vorgesehene Budget ganz oder teilweise anders verwendet wird.
In der Praxis kann eine solche Regelung beispielsweise vorsehen, dass ein Teil des Volumens weiterhin für klassische Leistungszulagen oder Leistungsprämien eingesetzt wird, während ein anderer Teil in alternative Anreizsysteme, etwa in Form von Sachbezügen, fließt. Eine Aufteilung von 70 % zu 30 % ist dabei lediglich ein Beispiel; die konkrete Ausgestaltung hängt von der jeweiligen Vereinbarung vor Ort ab.
Wichtig ist: Ohne eine solche kollektivrechtliche Regelung bleibt es grundsätzlich bei dem bestehenden System der leistungsorientierten Bezahlung. Die Einführung eines alternativen Modells kann also nicht ohne entsprechende Vereinbarung erfolgen.
Soweit Sachbezüge vorgesehen werden, ist zusätzlich zu beachten, dass deren steuer- und sozialversicherungsrechtliche Behandlung nicht allein vom Tarifvertrag abhängt. Entscheidend ist vielmehr, ob die jeweiligen gesetzlichen Voraussetzungen für eine steuerliche Begünstigung erfüllt sind.
Praktischer Nutzen von Sachbezügen im öffentlichen Dienst
In der Praxis kann ein nach § 18a TVöD-VKA eingeführtes Sachbezugsmodell für kommunale Arbeitgeber eine interessante Alternative zu klassischen Geldleistungen sein. Der Vorteil liegt vor allem darin, dass sich zusätzliche Leistungen unter bestimmten Voraussetzungen steuerlich günstiger ausgestalten lassen. Dadurch können Beschäftigte unter Umständen einen höheren tatsächlichen Vorteil erhalten, während sich für den Arbeitgeber die Lohnnebenkosten günstiger darstellen können als bei einer reinen Geldzahlung.
Ob und in welchem Umfang sich solche Effekte tatsächlich ergeben, hängt jedoch stets von der konkreten tariflichen, organisatorischen sowie steuer- und sozialversicherungsrechtlichen Ausgestaltung ab.
Zusätzliche Leistungen können im Rahmen eines alternativen Entgeltanreiz-Systems beispielsweise über Sachbezugskarten oder digitale Gutscheinsysteme umgesetzt werden. Für kommunale Arbeitgeber kann dies administrativ handhabbar sein, wenn Einführung, Zuweisung und Verwaltung digital unterstützt werden. Auch Beschäftigte profitieren in der Regel von einer einfachen Nutzung, etwa über ein Online-Portal oder eine App.
Benefit-Management im öffentlichen Dienst
Damit Zusatzleistungen im öffentlichen Dienst effizient verwaltet werden können, setzen viele Arbeitgeber auf digitale Lösungen. Über entsprechende Benefit-Portale lassen sich Sachbezüge, Gutscheine oder andere Anreizsysteme zentral steuern und dokumentieren. Für Personalstellen kann dies die Einführung und Verwaltung von Zusatzleistungen vereinfachen, während Beschäftigte ihre verfügbaren Leistungen transparent einsehen und nutzen können.
Welche konkrete technische Lösung eingesetzt wird, ist eine Frage der organisatorischen und wirtschaftlichen Ausgestaltung im jeweiligen Haus.
Einschränkungen bei Sachbezügen im öffentlichen Dienst
So attraktiv Sachbezugslösungen im Rahmen des § 18a TVöD-VKA sein können, sie sind an klare rechtliche Grenzen gebunden. Diese ergeben sich nicht nur aus dem Tarifrecht, sondern insbesondere auch aus dem Steuerrecht und den Vorgaben für Gutscheine und Geldkarten.
50-Euro-Freigrenze pro Monat
Steuerlich begünstigte Sachbezüge können grundsätzlich nur im Rahmen der geltenden monatlichen Freigrenze von 50 Euro gewährt werden. Das entspricht einem Jahreswert von bis zu 600 Euro, sofern der Betrag in jedem Monat eingehalten wird.
Wichtig ist: Es handelt sich um eine Freigrenze, nicht um einen Freibetrag. Wird die Grenze in einem Monat auch nur geringfügig überschritten, ist grundsätzlich der gesamte Betrag dieses Monats steuer- und sozialversicherungspflichtig.
Praktisch ergeben sich gegenüber einer konventionellen Lohnsteigerung folgende Vorteile in Hinsicht auf Steuern und Sozialabgaben:
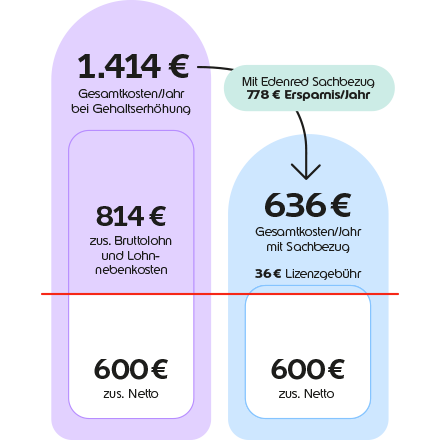 Berechnungsgrundlage: 2026 | 54.000 € brutto | StKl. I | ohne Kinder | ZB 2,9 % | KiSt 9% | gesetzl. versichert
Vorgaben nach dem Zahlungsdiensteaufsichtsgesetz (ZAG)
Damit Gutscheine oder Sachbezugskarten steuerlich begünstigt behandelt werden können, müssen sie bestimmte gesetzliche Anforderungen erfüllen. Maßgeblich sind dabei insbesondere die Vorgaben des Zahlungsdiensteaufsichtsgesetzes (ZAG) sowie die steuerrechtlichen Regelungen für Gutscheine und Geldkarten.
Begünstigt sind typischerweise nur Modelle, die in ihrer Nutzung eingeschränkt sind, zum Beispiel:
- Begrenztes Netzwerk: Die Karte oder der Gutschein kann nur bei einem bestimmten Kreis von Akzeptanzstellen eingesetzt werden.
- Begrenzte Produktpalette: Die Nutzung ist auf bestimmte Waren oder Dienstleistungen beschränkt.
Gerade deshalb sind universell einsetzbare Gutscheine oder Geldkarten regelmäßig nicht als begünstigter Sachbezug ausgestaltet. Ob ein konkretes Produkt die rechtlichen Anforderungen erfüllt, muss jeweils im Einzelfall geprüft werden.
Fazit: Jahressonderzahlung, Leistungsentgelt und Sachbezug im öffentlichen Dienst
Im öffentlichen Dienst ist zwischen Jahressonderzahlung, Leistungsentgelt und alternativen Entgeltanreiz-Systemen klar zu unterscheiden. Die Jahressonderzahlung ist eine tariflich geregelte Sonderzahlung, während das Leistungsentgelt einen zusätzlichen, leistungsorientierten Entgeltbestandteil darstellt.
Gerade für kommunale Arbeitgeber gewinnt zudem § 18a TVöD-VKA an Bedeutung. Er eröffnet die Möglichkeit, Teile des Budgets für die leistungsorientierte Bezahlung auch für alternative Anreizsysteme zu verwenden. Dazu können – bei entsprechender Dienst- oder Betriebsvereinbarung und unter Beachtung der steuerrechtlichen Vorgaben – auch Sachbezüge gehören.
Für Beschäftigte können solche Modelle finanziell attraktiv sein, während Arbeitgeber Zusatzleistungen flexibler und unter Umständen wirtschaftlicher ausgestalten können. Gleichzeitig gilt: Ob ein Sachbezug tatsächlich steuerlich begünstigt ist, hängt immer von den konkreten gesetzlichen Voraussetzungen ab.
Nutzen Sie mit unseren Produkten die jahrzehntelange Erfahrung und das Engagement im Bereich der Sachbezüge, Gutscheine und Mitarbeiterbenefits. Nehmen Sie jetzt mit uns Kontakt auf wir beraten Sie gerne - kostenlos und unverbindlich.