
- 29.10.2026
- 9 Min. Lesezeit
Verfasst von: E.Blog Team

Leistungsprämie kurz erklärt
- Die Leistungsprämie im TVöD (Tarifvertrag öffentlicher Dienst) ist eine zusätzliche finanzielle Anerkennung, die Beschäftigten im öffentlichen Dienst für besondere Leistungen und außerordentliches Engagement gewährt wird.
- Sie ergänzt das reguläre Gehalt und dient als Instrument zur Motivation und Wertschätzung von Mitarbeitern.
- Die Höhe und Vergabe der Prämie richten sich nach individuellen Leistungskriterien und dem verfügbaren Budget des Arbeitgebers.
Die Leistungsprämie im TVöD ist eine zusätzliche finanzielle Anerkennung für besondere Leistungen von Beschäftigten im öffentlichen Dienst. Im Tarifvertrag für den öffentlichen Dienst (TVöD) ist die leistungsorientierte Bezahlung tariflich verankert.
Diese Form der zusätzlichen Vergütung ermöglicht es öffentlichen Arbeitgebern, besondere Arbeitsleistungen gezielt zu honorieren. Den tariflichen Rahmen für Leistungsprämien und andere Formen des Leistungsentgelts bildet § 18 TVöD. Er eröffnet den Arbeitgebern Gestaltungsspielräume bei der Gewährung leistungsorientierter Bezahlung.
Was ist die Leistungsprämie im TVÖD? Definition
Die Leistungsprämie im TVöD ist eine variable, leistungsbezogene Vergütungskomponente, die Beschäftigten im öffentlichen Dienst zusätzlich zum Tabellenentgelt gewährt werden kann. Ziel und Sinn dieser Prämierung ist es, überdurchschnittliche Arbeitsleistungen oder herausragendes Engagement finanziell anzuerkennen. Anders als das feste Tarifentgelt wird sie nicht automatisch ausgezahlt, sondern nach den tariflichen und vor Ort geltenden Regelungen vergeben.
Grundlage sind in der Praxis üblicherweise vorab festgelegte und nachvollziehbare Kriterien, die je nach Dienststelle unterschiedlich ausgestaltet sein können.
Leistungsentgelt – Formen der leistungsorientierten Prämierung im ÖD
Ist von der Leistungsprämie die Rede, handelt es sich dabei nur um eine von mehreren Möglichkeiten, die der TVöD im Rahmen der leistungsorientierten Bezahlung vorsieht. Nach § 18 Abs. 4 TVöD-VKA sind insbesondere drei zentrale Formen des Leistungsentgelts vorgesehen:
- Leistungsprämie
- Leistungszulage
- Erfolgsprämie
Grundsätzlich ist es auch möglich, diese Formen des Leistungsentgelts miteinander zu kombinieren, sofern die tariflichen und vor Ort geltenden Regelungen dies vorsehen.
Leistungsprämie
Die Leistungsprämie ist grundsätzlich als einmalige Zahlung ausgestaltet. Nach § 18 Abs. 4 Satz 2 TVöD-VKA kann sie jedoch auch in festgelegten Zeitabständen ausgezahlt werden, etwa monatlich, halbjährlich oder jährlich.
Erfolgsprämie
Bonuszahlungen in Form einer Erfolgsprämie knüpfen nicht an die individuelle Leistungsbeurteilung einzelner Beschäftigter an. Grundlage für ihre Gewährung ist vielmehr das Erreichen eines zuvor definierten Unternehmenserfolgs oder eines bestimmten Team- bzw. Bereichserfolgs. In der klassischen Verwaltung ist dieses Modell eher weniger verbreitet; häufiger findet es sich in kommunalen Unternehmen, etwa in Krankenhäusern.
Die maßgeblichen Erfolgsziele werden auch hier in der Regel vorab festgelegt; die Beschäftigten können das Erreichen dieser Ziele nur mittelbar durch ihre Arbeitsleistung beeinflussen. Vor diesem Hintergrund wird die Erfolgsprämie im TVöD als eine Form des Leistungsentgelts eingeordnet.
Leistungszulage TVöD
Bei der Leistungszulage im öffentlichen Dienst handelt es sich in der Regel um eine befristete, monatlich wiederkehrende Zulage. Sie dient dazu, besondere Leistungen zusätzlich zum regulären Tabellenentgelt anzuerkennen und zu vergüten.
Wann gibt es eine Leistungsprämie im TVöD? Die Kriterien
Eine Leistungsprämie im TVöD kann gewährt werden, wenn Beschäftigte bemerkenswerte Leistungen erbringen, die über die üblicherweise erwartete Arbeitsperformance hinausgehen. Ein automatischer Anspruch besteht jedoch nicht allein aufgrund guter Leistungen. Maßgeblich sind vielmehr die tariflichen Vorgaben sowie die vor Ort geltenden Regelungen, etwa in einer Dienst- oder Betriebsvereinbarung.
In der Praxis erfolgt die Bewertung häufig anhand vorab festgelegter und transparent kommunizierter Kriterien. Mögliche prämienwürdige Leistungen können zum Beispiel sein:
- erfolgreiche Umsetzung komplexer Projekte oder neuer Arbeitsabläufe
- besonderes Engagement oder nachhaltige Qualitätsverbesserungen
- Übernahme zusätzlicher Verantwortung oder besonderer Aufgaben
- nachweisbare Effizienzsteigerungen oder Einsparpotenziale
Beispiele für Kriterien
Natürlich erfolgt die Leistungsbeurteilung nicht global, sondern entlang definierter Parameter. Typische Beurteilungskriterien sind:
-
Arbeitsqualität
-
Zuverlässigkeit bei der Einhaltung von Deadlines
-
Steuerung von Komplexität
-
Beitrag zu Bereichszielen
Wie bei Personalbeurteilungen üblich, erhalten Vorgesetzte einen Skalierungsrahmen an die Hand, um über Punktevergaben des Mitarbeitersdie Performance bestimmen zu können. Wie dieser Rahmen aussieht, legt hier freilich auch die Dienst- bzw. Betriebsvereinbarung fest:
| Parameter | Gewichtung | Punkte |
| Arbeitsqualität | 40% | 6 |
| Zuverlässigkeit bei Deadlines | 30% | 4 |
| Teamarbeit | 30% | 6 |
| 15 Punkte |
Vereinfachtes Beispiel zur Veranschaulichung
Wichtig ist: Die Vergabe einer Leistungsprämie muss nachvollziehbar, gleichbehandlungsgerecht und diskriminierungsfrei erfolgen. Willkürliche Entscheidungen sind unzulässig. Viele öffentliche Arbeitgeber haben hierzu Dienstvereinbarungen geschlossen, in denen Bewertungsmaßstäbe, Verfahren und das zur Verfügung stehende Budget näher geregelt sind. Der Personalrat ist bei der Ausgestaltung in der Regel zu beteiligen.
Berechnung der Leistungsprämie
Den einen öffentlichen Dienst gibt es nicht. Deshalb ist ein differenzierter Blick auf die jeweiligen Tarifbereiche notwendig, um die Berechnungsgrundlagen und das Volumen der leistungsorientierten Bezahlung besser einordnen zu können.
TVöD Bund
Im Bereich des TVöD Bund ist die Einführung und Ausgestaltung der leistungsorientierten Bezahlung nicht in gleicher Weise ausgestaltet wie im kommunalen Bereich. Soweit entsprechende Regelungen Anwendung finden, richtet sich das hierfür vorgesehene Budget nach den jeweils geltenden tariflichen Bestimmungen und den konkreten Regelungen vor Ort.
TVöD VKA
Im Bereich des TVöD-VKA ist das Leistungsentgelt ausdrücklich tariflich geregelt. Nach § 18 Abs. 3 TVöD-VKA wird hierfür ein bestimmtes Budget auf Grundlage der ständigen Monatsentgelte des Vorjahres bereitgestellt. Die konkrete Ausgestaltung sowie eine mögliche weitergehende Aufstockung können durch Dienst- oder Betriebsvereinbarungen näher geregelt werden.
TVöD SuE
Auch im Sozial- und Erziehungsdienst (SuE) finden die Regelungen zur leistungsorientierten Bezahlung nach dem TVöD grundsätzlich Anwendung. Bei der Ausgestaltung von Zielvereinbarungen oder Bewertungsmaßstäben ist jedoch besonders darauf zu achten, dass die gewählten Kriterien nachvollziehbar, sachgerecht und möglichst belastbar sind.
Gerade in sozialen und pflegerischen Tätigkeiten spielt Beziehungsarbeit eine zentrale Rolle. Um dem Gerechtigkeitsempfinden der Beschäftigten Rechnung zu tragen, sollten Zielsetzungen daher nicht allein auf rein quantitativen Kennzahlen beruhen. Vielmehr ist es wichtig, auch die soziale, kommunikative und emotionale Dimension der Tätigkeit angemessen zu berücksichtigen und vor allem würdigen.
Welche Chancen bieten Sachbezüge bei der Leistungsprämie im öffentlichen Dienst?
§ 18 TVöD regelt die Grundstrukturen des Leistungsentgelts im öffentlichen Dienst. Möglich sind dabei insbesondere Leistungsprämie, Erfolgsprämie und Leistungszulage.
Je nach Ausgestaltung knüpfen diese Formen des Leistungsentgelts in unterschiedlichem Maß an Leistungsbewertungen, Zielvorgaben oder Erfolgsmaßstäbe an.
Stärken und Schwächen von § 18 TVöD
Die leistungsorientierte Bezahlung ist seit vielen Jahren Bestandteil des tariflichen Vergütungssystems im öffentlichen Dienst. Sie eröffnet öffentlichen Arbeitgebern die Möglichkeit, bemerkenswerte Leistungen zusätzlich zum Tabellenentgelt zu honorieren. Damit wurden im öffentlichen Dienst leistungsbezogene Vergütungselemente gestärkt, wie sie in anderer Form auch in der Privatwirtschaft verbreitet sind.
Beurteilungsfehler
Eine Herausforderung leistungsbezogener Vergütungssysteme liegt in der Bewertung von Leistungen. Denn Personalbeurteilungen können fehleranfällig sein, insbesondere wenn Erwartungen, Ziele oder Bewertungskriterien nicht hinreichend klar definiert sind. Zu den typischen Beurteilungsfehlern zählen etwa:
Halo-Effekt
Ein einzelnes besonders auffälliges Merkmal prägt die Gesamtbeurteilung einer Person. Andere Aspekte der Leistung treten dadurch in den Hintergrund.
Hierarchie-Effekt
Die Stellung einer Person in der Organisation beeinflusst die Bewertung. Höher positionierte Beschäftigte werden mitunter günstiger beurteilt als niedriger eingruppierte.
Benjamin-Effekt
Jüngere oder weniger erfahrene Beschäftigte werden teilweise unterschätzt oder kritischer bewertet, obwohl dies sachlich nicht gerechtfertigt ist.
Beziehungseffekt
Persönliche Sympathien oder Antipathien können die Leistungsbewertung beeinflussen und damit zu verzerrten Ergebnissen führen.
Steuern und Abgaben
Klassische Geldleistungen wie Prämien oder Boni sind grundsätzlich steuer- und sozialversicherungspflichtig, soweit keine besondere gesetzliche Ausnahme greift. Dadurch fällt der tatsächliche Nettovorteil für Beschäftigte regelmäßig geringer aus als der zugesagte Bruttobetrag.
Das Steuerrecht eröffnet jedoch unter bestimmten Voraussetzungen die Möglichkeit, zusätzliche Leistungen auch in Form begünstigter Sachbezüge zu gewähren. Solche Sachbezüge sind allerdings von einer klassischen Leistungsprämie zu unterscheiden und nur im Rahmen der jeweils geltenden steuer- und sozialversicherungsrechtlichen Vorgaben begünstigt.
§ 18a TVöD für ein alternatives Entgeltanreizsystems
§ 18 TVöD regelt die leistungsorientierte Bezahlung im öffentlichen Dienst. Dabei können Leistungsprämien, Erfolgsprämien und Leistungszulagen vorgesehen werden. Die konkrete Ausgestaltung richtet sich nach den tariflichen Vorgaben sowie den Regelungen vor Ort.
Mit der Tarifeinigung vom 25. Oktober 2020 wurde § 18a TVöD-VKA eingeführt. Er eröffnet kommunalen Arbeitgebern in bestimmten Tarifbereichen die Möglichkeit, ein alternatives Entgeltanreiz-System einzuführen.
Dadurch kann das für das Leistungsentgelt nach § 18 TVöD-VKA vorgesehene Budget ganz oder teilweise für leistungsunabhängige Anreizsysteme verwendet werden. Voraussetzung ist allerdings eine entsprechende Dienst- oder Betriebsvereinbarung, in der die konkrete Ausgestaltung geregelt wird.
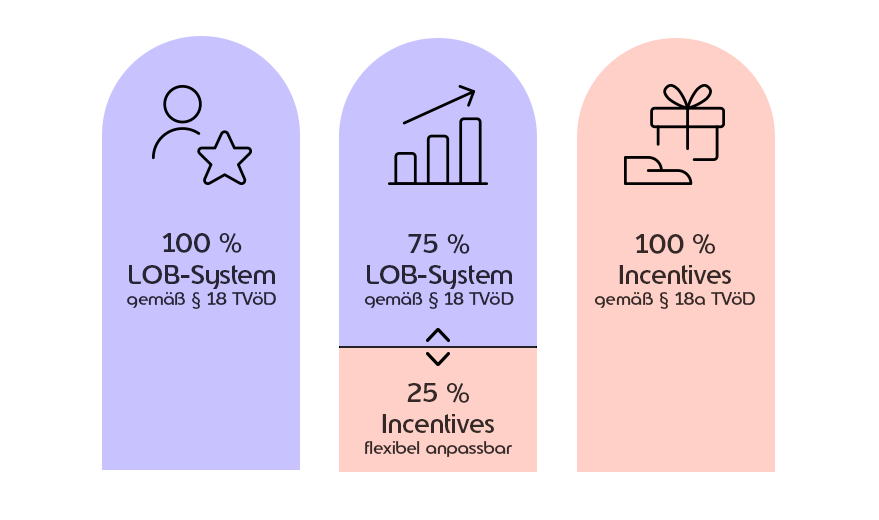
Wie die Grafik zeigt:
- Arbeitgeber können – bei Vorliegen der entsprechenden tariflichen Voraussetzungen – §18 TVöD als Prämien- und Bonussystem beibehalten; aus dem entsprechenden Leistungstopf werden 100 Prozent für das LOB-System (Leistungsprämien, Leistungszulagen oder Erfolgsprämien) geschöpft.
- Das Gesamtbudget wird anteilig verteilt: 25 Prozent für Anreize nach §18a TVöD VKA und 75 Prozent für das LOB-Budget gemäß §18 TVöD VKA.
- Das gesamte Budget wird für gezielte Incentivierungen wie etwa Sachbezugslösungen im Rahmen von §18a TVöD VKA eingesetzt.
Möglichkeiten durch Sachbezüge bei §§ 18 und 18a TVöD-VKA
Wie bei vielen zusätzlichen Geldleistungen gilt auch hier: Klassische Prämien und Boni sind grundsätzlich steuer- und sozialversicherungspflichtig, soweit keine besondere gesetzliche Ausnahme greift. Unter bestimmten Voraussetzungen können Arbeitgeber Zusatzleistungen jedoch auch in Form von steuerlich begünstigten Sachbezügen gewähren. Im Rahmen der monatlichen 50-Euro-Freigrenze nach § 8 EStG kommen dafür etwa Sachbezugskarten oder Gutscheinsysteme in Betracht, sofern die gesetzlichen Voraussetzungen erfüllt sind.
Steuerfreie Benefits im öffentlichen Dienst?
Bei Fragen zu unserem Angebot beraten wir Sie gerne individuell und unverbindlich.
Gerade vor diesem Hintergrund ist auch § 18a TVöD interessant. Die Regelung eröffnet kommunalen Arbeitgebern die Möglichkeit, ein alternatives Entgeltanreiz-System einzuführen. Dadurch kann das für das Leistungsentgelt vorgesehene Budget ganz oder teilweise für leistungsunabhängige Zusatzleistungen verwendet werden. Hierzu können – je nach konkreter Ausgestaltung und unter Beachtung der steuerrechtlichen Vorgaben – auch Sachbezüge gehören.
Sachbezüge lassen sich in der Praxis auf unterschiedliche Weise in ein Benefit-System einbinden, zum Beispiel als:
- Zuschüsse zu Fitness- oder Gesundheitsangeboten (Firmenfitness)
- Mobilitätsleistungen
- Wertgutscheine oder Sachbezugskarten
- Leistungen zur Gesundheitsförderung
- weitere steuerlich begünstigte Sachleistungen im Rahmen der gesetzlichen Vorgaben
Wird die monatliche 50-Euro-Freigrenze eingehalten, kann sich daraus ein jährlicher Vorteil von bis zu 600 Euro pro Beschäftigtem ergeben. Entscheidend ist jedoch, dass die jeweiligen Leistungen sowohl tariflich zulässig als auch steuerrechtlich begünstigt sind.
Im Unterschied dazu betrifft § 18 TVöD-VKA die klassische leistungsorientierte Bezahlung. Diese knüpft grundsätzlich an Leistungsbewertungen, Zielvorgaben oder Erfolgsmaßstäbe an. Sachbezüge sind daher nicht einfach Bestandteil einer Leistungsprämie, sondern eher im Rahmen eines alternativen Anreizsystems nach § 18a TVöD-VKA praktisch einzuordnen.
Fazit zur Leistungsprämie
Die Leistungsprämie im TVöD ist ein wichtiges Instrument, um besondere Leistungen im öffentlichen Dienst anzuerkennen. Klassische Geldprämien sind jedoch grundsätzlich steuer- und sozialversicherungspflichtig. Unter bestimmten Voraussetzungen können öffentliche Arbeitgeber zusätzliche Leistungen deshalb auch über steuerlich begünstigte Sachbezüge nach § 8 EStG ausgestalten.
Das kann Vorteile für beide Seiten bieten:
- höherer tatsächlicher Vorteil für Beschäftigte
- günstigere Lohnnebenkosten als bei reinen Geldleistungen
- flexible Gestaltung zusätzlicher Anreize
- überschaubarer Verwaltungsaufwand bei digitaler Umsetzung
So lassen sich Anerkennung, Motivation und Arbeitgeberattraktivität im öffentlichen Dienst gezielt stärken.
Aufwandlose Perspektiven mit steuerfreien Mehrwert bieten Sachbezüge über §18a TVöD. Diese bieten wir. Interessiert? Dann kontaktieren Sie uns gerne. Edenred – der Marktführer für steuerfreie Sachbezugslösungen.